
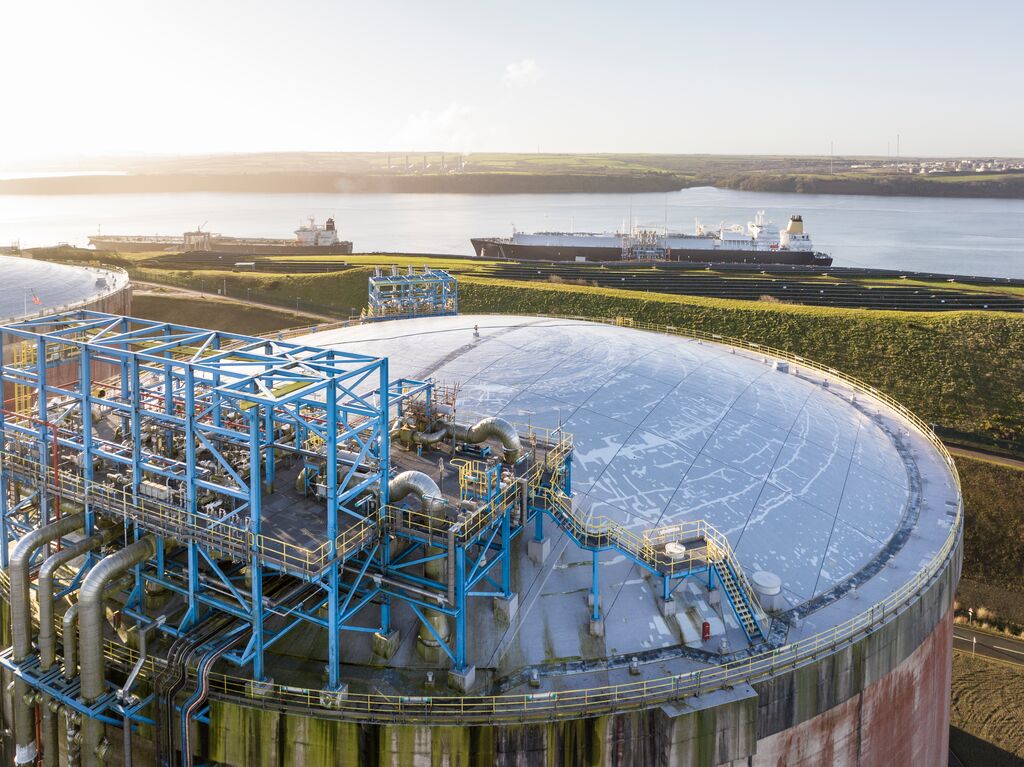
Według raportu Shell LNG Outlook 2026 globalny popyt na skroplony metan ma wzrosnąć do 2050 roku do prawie 700 milionów ton rocznie.

Oznacza to wzrost o około 65% w porównaniu z poziomem z 2025 r. Popyt ma rosnąć, gdyż skroplony metan jest dla wielu państw sposobem na zapewnienie sobie bezpieczeństwa energetycznego.
W 2025 r. sprzedano łącznie 422 miliony ton LNG i oczekiwano, że w 2026 r. liczba ta znacznie wzrośnie. Jednak poważne zakłócenia w żegludze przez Cieśninę Ormuz spowodowały odcięcie około jednej piątej światowych miesięcznych dostaw gazu. Podniosło to ceny na rynku spot i negatywnie wpłynęło na niektóre kraje azjatyckie.
Rozwój nowych instalacji skraplających w Ameryce Północnej, poprawa wydajności pracujących już instalacji i niższy popyt w Azji częściowo zniwelowały wpływ zmniejszonej podaży z Bliskiego Wschodu. W rezultacie rynek LNG w 2026 roku może być podobny do ubiegłorocznego. Pod warunkiem, że żegluga przez Cieśninę Ormuz wróci do poziomu sprzed konfliktu, a w 2027 roku powróci trend wzrostowy.
– Konflikt wywołał wstrząs w całym systemie, z kaskadowymi zakłóceniami we wszystkich działach gospodarki. Lecz branża LNG okazała się odporna i zdolna do adaptacji do zmieniających się warunków rynkowych – powiedział Cederic Cremers, prezes Integrated Gas w Shellu. – Chociaż konieczne są większe inwestycje w infrastrukturę, długoterminowe perspektywy pozostają obiecujące. Skroplony metan nadal będzie czynnikiem stabilizującym globalny system energetyczny.
Wzrost nadchodzi
Prognozuje się, że do 2030 roku na rynek będzie trafiać około 180 milionów ton LNG rocznie. Poprawi to dostępność gazu, obniży jego cenę i uruchomi popyt na nowych rynkach. Możliwość skorzystania z nowych dostaw będzie jednak zależeć od infrastruktury w krajach importujących. W tym zdolności regazyfikacji i dostępności gazociągów, zwłaszcza w Azji Południowej i Południowo-Wschodniej.
Prognozy przewidują, że do 2050 roku regiony te będą odpowiadać za około 40% globalnego importu. Skroplony metan jest nośnikiem energii o niższej emisji niż węgiel, a to ma sprzyjać zwiększaniu zapotrzebowania. Na bardziej dojrzałych rynkach azjatyckich, takich jak Japonia, nowym źródłem zapotrzebowania na niskoemisyjną energię stają się centra danych.
Według prognoz, bunkrowanie LNG wzrośnie siedmiokrotnie do 27 milionów ton do 2035 roku, czyli więcej niż ilość importowana przez Indie w ubiegłym roku. Skroplony metan nadal będzie odgrywać kluczową rolę w zapewnianiu bezpieczeństwa energetycznego Europie. Zrównoważy niestabilne odnawialne źródła energii w obliczu spadku krajowej produkcji gazu.
Aby sprostać rosnącemu popytowi, w latach 30. i 40. XXI wieku konieczne będą znaczne dodatkowe inwestycje w nowe zakłady skraplania. W tym okresie roczne zapotrzebowanie ma wynosić już około 200 mln ton.
Bardziej odporny rynek
Chociaż ceny spot LNG w Azji wzrosły do ponad 20 dolarów za milion MMBtu (brytyjskich jednostek ciepła) w szczytowym momencie kryzysu na Bliskim Wschodzie, pozostały one znacznie niższe niż w 2022 roku, kiedy dostawy gazu zostały zakłócone w wyniku rosyjskiej inwazji na Ukrainę. Odzwierciedla to obecną większą odporność rynku LNG.
W związku z tym, że długoterminowe umowy na dostawy stanowią około dwóch trzecich całkowitego handlu LNG, średnia cena, jaką kupujący płacili za LNG w maju, wynosiła około 11-12 dolarów za MMBtu, w porównaniu z 7-11 dolarami w styczniu, przed rozpoczęciem konfliktu.
10 lat zmian
Prognozy Shella dla rynku LNG ukazują się od 10 lat. Od pierwszej publikacji w 2017 r.:
– globalny handel LNG wzrósł o około 60%, z 264 mln do 422 mln ton,
– import LNG do Chin wzrósł o około 250%,
– liczba krajów importujących LNG wzrosła z 36 do 49,
– liczba statków napędzanych LNG wzrosła z 77 do ponad 800.
Pełny raport 2026 dostępny jest tutaj.