
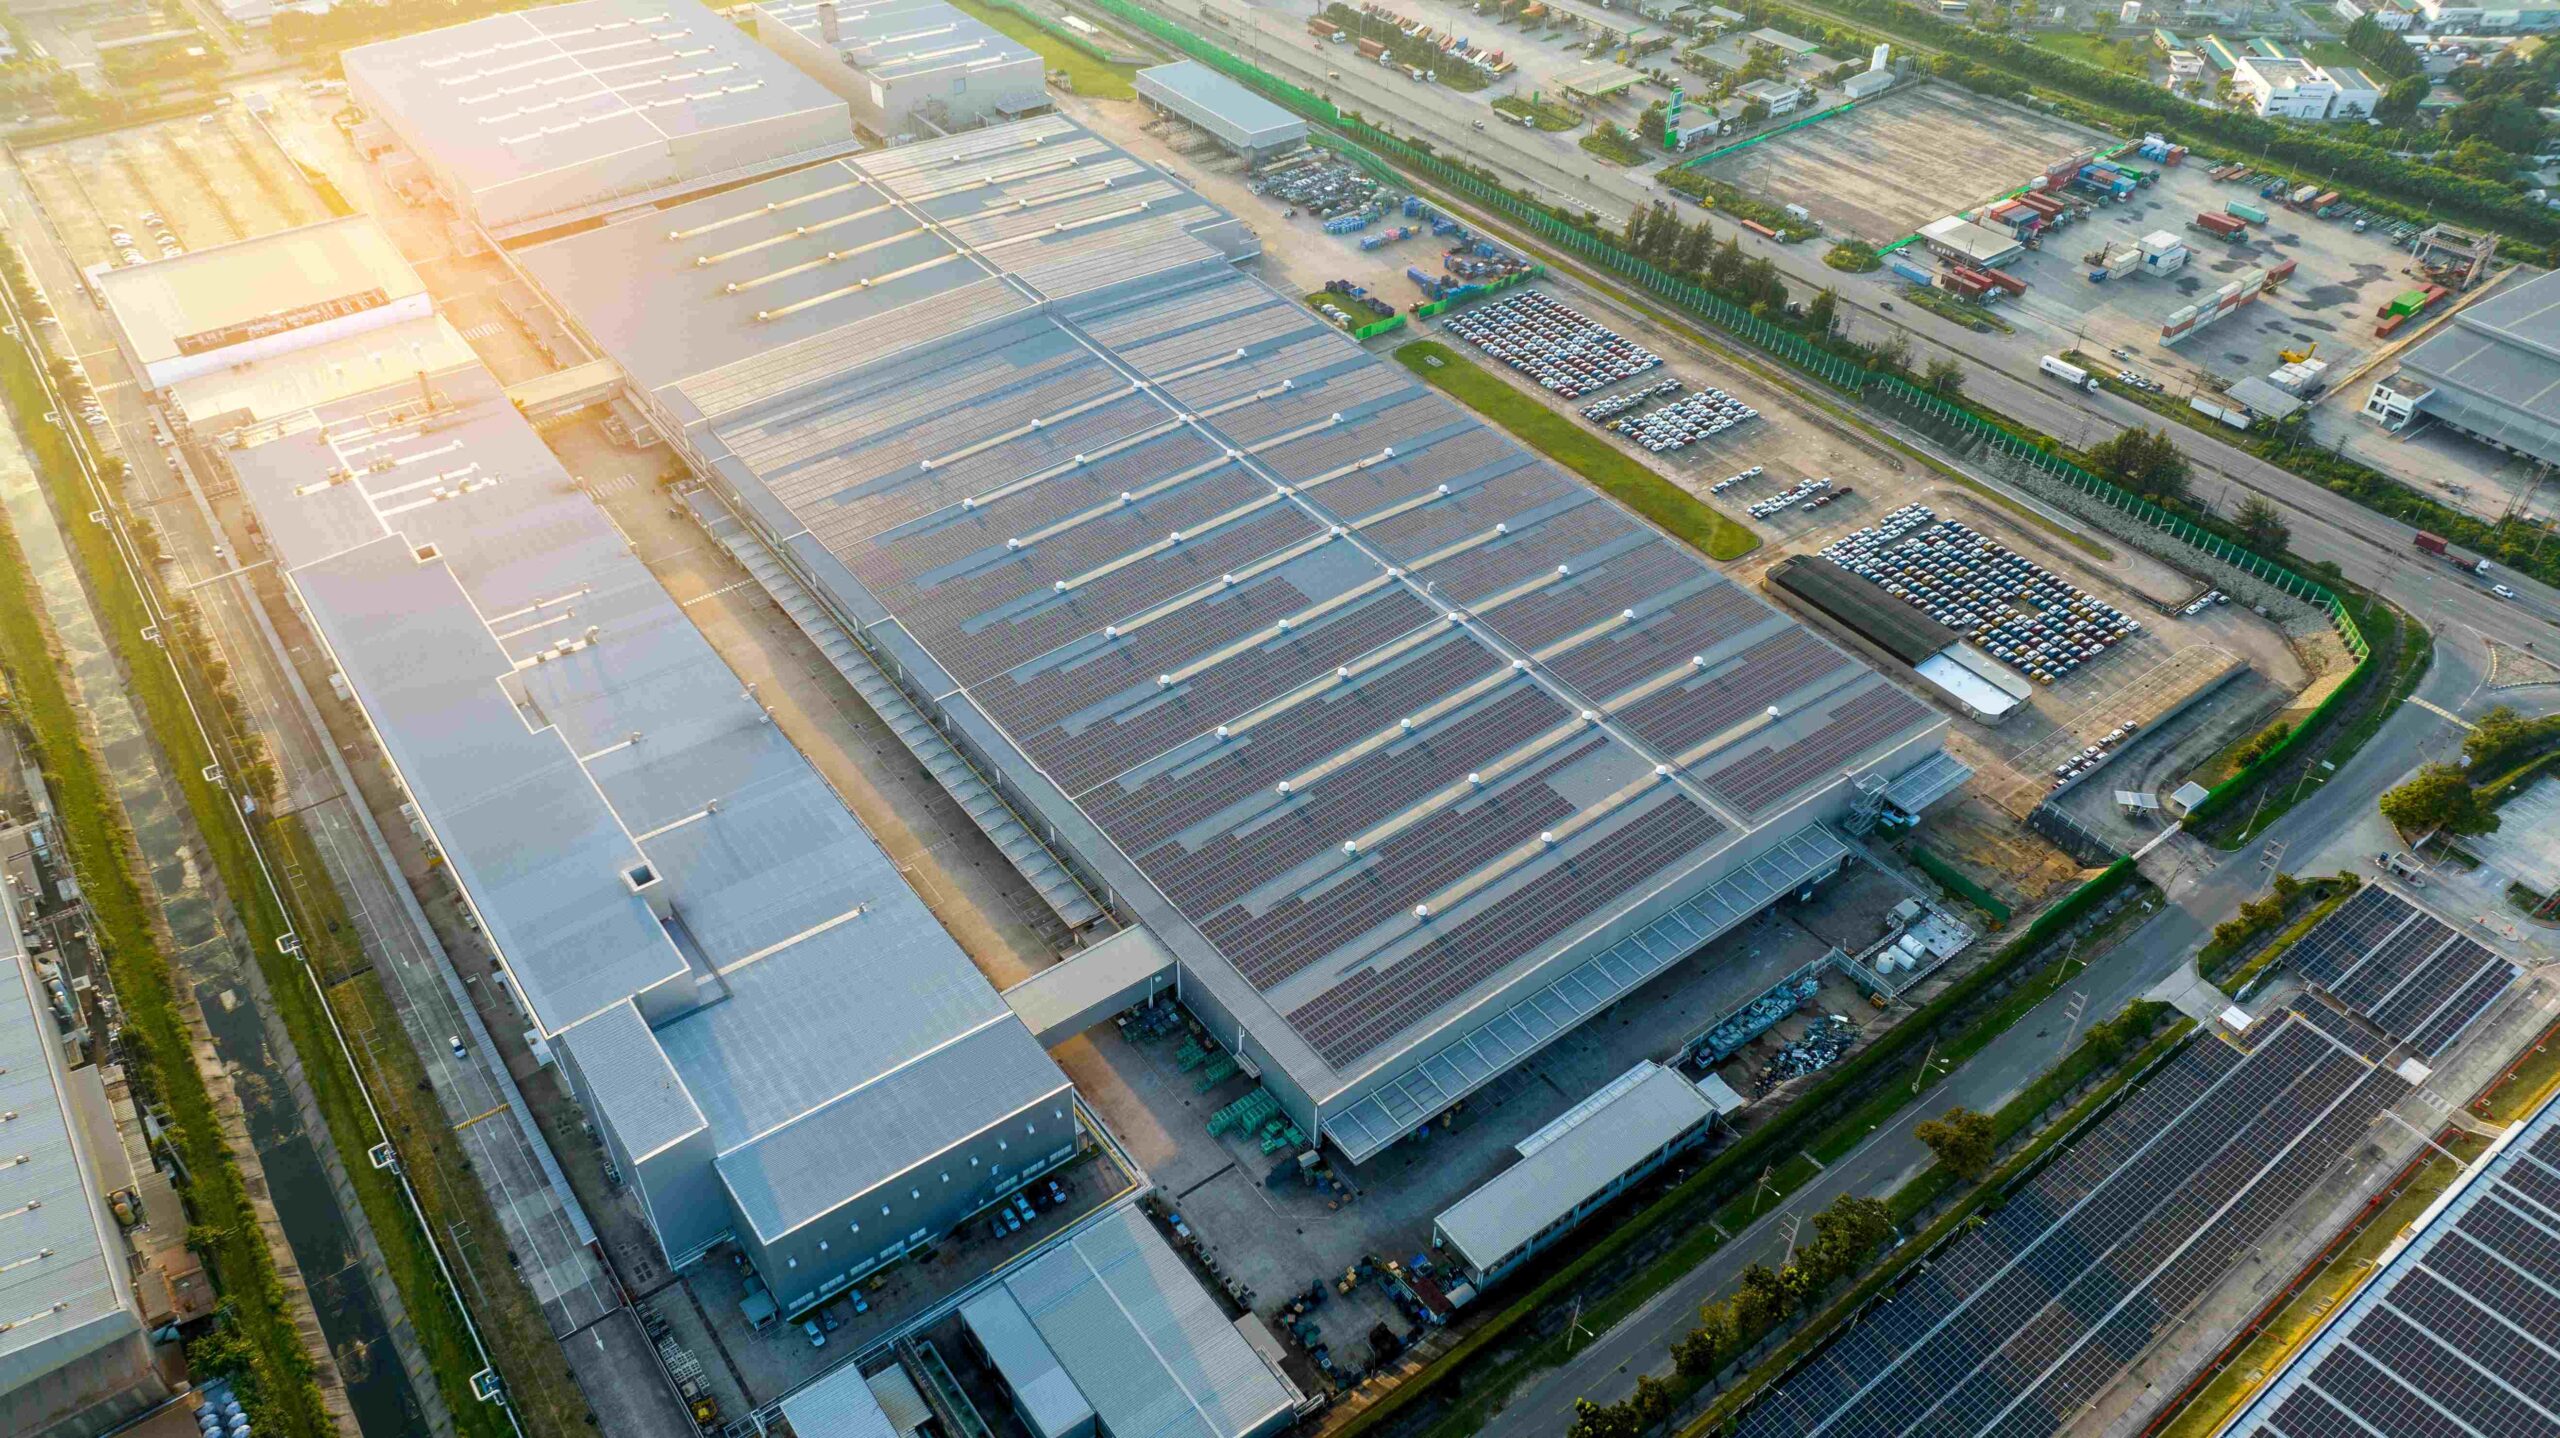
Rynek powierzchni magazynowych wyraźnie przyspieszył. Raport BNP Paribas Real Estate Poland wskazuje, że nowe umowy stanowiły niemal dwie trzecie wszystkich transakcji zawartych w II kwartale 2026 roku. Po pierwszym półroczu zasoby nowoczesnej powierzchni magazynowej w Polsce przekroczyły 38 mln m kw. Umocniły tym samym pozycję kraju jako największego rynku magazynowego w Europie Środkowo-Wschodniej.

Na koniec czerwca 2026 r. Rynek powierzchni magazynowych w Polsce przekroczył 38 mln m kw. W II kwartale oddano około 0,6 mln m kw., o 11,4% mniej niż kwartał wcześniej. W ostatnich czterech kwartałach deweloperzy dostarczyli łącznie około 1,8 mln m kw., o 16,2% mniej rok do roku. Rekordowym zasobom towarzyszy więc przejście od dynamicznej ekspansji do bardziej selektywnego, zrównoważonego rozwoju.
– Wyniki pierwszej połowy roku pokazują bardziej zrównoważony rozwój rynku. Nowa powierzchnia nadal trafia do najemców, ale decyzje inwestycyjne są ostrożniejsze i coraz częściej odpowiadają na konkretne potrzeby firm. Ogranicza to ryzyko nadpodaży i sprzyja stabilności rynku– mówi Ludwika Korzeniowska, Dyrektorka Działu Powierzchni Przemysłowych i Logistycznych BNP Paribas Real Estate Poland.
Popyt rośnie
W II kwartale popyt na powierzchnie magazynowe wyraźnie przyspieszył. Najemcy podpisali umowy na ponad 1,9 mln m kw., o 35,7% więcej niż w poprzednim kwartale i o 4,9% więcej rok do roku. Łączny wolumen transakcji w pierwszej połowie 2026 r. osiągnął około 3,31 mln m kw. Istotna była również struktura transakcji: nowe umowy odpowiadały za 63,5% wolumenu brutto, a renegocjacje za 34%. Przewaga nowych kontraktów wskazuje, że firmy nie tylko przedłużają zobowiązania, lecz także rozwijają działalność i wchodzą do nowych lokalizacji. Potwierdza to zaufanie najemców do perspektyw polskiego rynku magazynowego.
– Wzrost wolumenu najmu i przewaga nowych kontraktów potwierdzają, że firmy aktywniej rozwijają sieci logistyczne. Popyt wspierają e-commerce, logistyka kontraktowa i reorganizacja łańcuchów dostaw. Polska pozostaje atrakcyjna dla dystrybucji regionalnej i obsługi rynku europejskiego – komentuje Ludwika Korzeniowska.
Coraz mniej pustostanów
Rosnąca aktywność najemców i wolniejsze tempo nowych inwestycji przełożyły się na spadek pustostanów. Na koniec II kwartału 2026 r. wskaźnik wyniósł 6,6% – o 0,7% mniej niż kwartał wcześniej i o 1,6% mniej rok do roku. Dostępnych pozostawało około 2,5 mln m kw. powierzchni magazynowej.
Mimo spadku pustostanów najemcy nadal mają szeroki wybór powierzchni. Dostępność modułów maleje jednak w dojrzałych, dobrze skomunikowanych lokalizacjach, zwłaszcza w nowoczesnych obiektach spełniających wysokie wymagania techniczne i środowiskowe. Ludwika Korzeniowska dodaje, że najemcy nadal mają alternatywy lokalizacyjne, ale wybór obiektów staje się bardziej selektywny. Dotyczy to zwłaszcza powierzchni energooszczędnych, z odpowiednią infrastrukturą i możliwością automatyzacji. Przy spadających pustostanach wcześniejsze planowanie relokacji i ekspansji będzie coraz ważniejsze.
Mniej inwestycji, ale czynsze stabilne
Aktywność deweloperska pozostaje umiarkowana. Na koniec czerwca 2026 r. w budowie było około 1,3 mln m kw. powierzchni przemysłowo-logistycznej, mniej zarówno kwartalnie, jak i rocznie. Projekty koncentrują się w największych i najbardziej dojrzałych rynkach magazynowych, m.in. na Górnym Śląsku i w strefie Warszawa II. Poziom komercjalizacji inwestycji w budowie wyniósł 61,4%, co wskazuje na rosnący udział projektów zabezpieczonych umowami lub potwierdzonym popytem. Ogranicza to ryzyko wzrostu pustostanów.
Czynsze za powierzchnie przemysłowo-logistyczne pozostają stabilne, choć różnią się zależnie od lokalizacji i projektu. Najwyższe stawki utrzymują się w kluczowych hubach logistycznych, gdzie ograniczona dostępność gruntów i nowoczesnej powierzchni wspiera presję czynszową. Bardziej konkurencyjne warunki oferują dojrzałe rynki z większym zasobem magazynów. Na czynsze coraz silniej wpływają także: standard techniczny budynków, dostępność mocy przyłączeniowych i rozwiązania wspierające cele ESG. Najemcy częściej oceniają więc całkowite koszty użytkowania i efektywność operacyjną obiektu, a nie tylko stawkę czynszu.
– Koszt najmu pozostaje ważny, ale coraz częściej jest analizowany przez pryzmat całkowitej efektywności operacyjnej. Rośnie znaczenie dostępu do energii, infrastruktury, parametrów technicznych i możliwości ograniczania kosztów eksploatacyjnych. Obiekty odpowiadające na te potrzeby zyskują przewagę konkurencyjną – wskazuje Piotr Załęski, Dyrektor w Dziale Powierzchni Przemysłowych i Logistycznych BNP Paribas Real Estate Poland.
Rynek z perspektywami
Fundamenty polskiego rynku pozostają stabilne. Rozwój e-commerce i sektora 3PL, nearshoring oraz reorganizacja europejskich łańcuchów dostaw powinny nadal wspierać popyt na nowoczesne magazyny. Rosnąć będzie także znaczenie automatyzacji logistyki i rozwiązań poprawiających efektywność energetyczną budynków.
Malejąca powierzchnia w budowie, wysoki udział projektów zabezpieczonych umowami i aktywność najemców sprzyjają równowadze podaży i popytu. Szczególnie poszukiwane pozostaną obiekty w głównych hubach logistycznych, z dobrą infrastrukturą transportową, odpowiednimi parametrami energetycznymi i rozwiązaniami ESG.