
Pod względem udziału w PKB transport i gospodarka magazynowa są jedną z najważniejszych gałęzi polskiej gospodarki. W przewozach towarowych dominuje transport drogowy. W 2024 r. odpowiadał za przewóz 87% masy przewożonych ładunków oraz 81% pracy przewozowej. Polska jest też ważnym europejskim graczem na tym rynku. W 2024 r. polscy przewoźnicy odpowiadali za 32,7% pracy przewozowej w międzynarodowym transporcie drogowym na terenie Unii Europejskiej.

Jednocześnie sektor transportowy ma coraz większe problemy związane z niedoborem pracowników. Spośród 137 tys. osób zatrudnionych w tej branży w 2024 r. kierowcy do 25. roku zycia stanowili zaledwie 3%. Rośnie także presja kosztowa związana ze wzrostem wynagrodzeń i coraz większą konkurencją ze strony przewoźników z krajów spoza UE. Wyzwaniem jest też konieczność dostosowania się do wymogów unijnej polityki klimatycznej.
Polski Instytut Ekonomiczny analizuje kondycję polskiego sektora transportowego w raporcie „Sektor transportu wobec presji kosztowej i dekarbonizacji”.
Transport drogowy: deficyt pracowników rośnie
Wejście Polski do Unii Europejskiej przyczyniło się do dynamicznego rozwoju polskiego sektora transportowego. Wielkość całkowitej pracy przewozowej realizowanej przez polskich przewoźników drogowych wzrosła ponad trzykrotnie od momentu akcesji Polski do UE w 2004 r. Trwały niedobór kierowców zawodowych ogranicza jednak możliwości dalszego rozwoju polskiego transportu drogowego i prowadzi do systematycznego wzrostu kosztów pracy. Prognozy wskazują, że w 2026 r. deficyt pracowników w zawodzie kierowcy samochodów ciężarowych dotknie 326 z 380 powiatów.
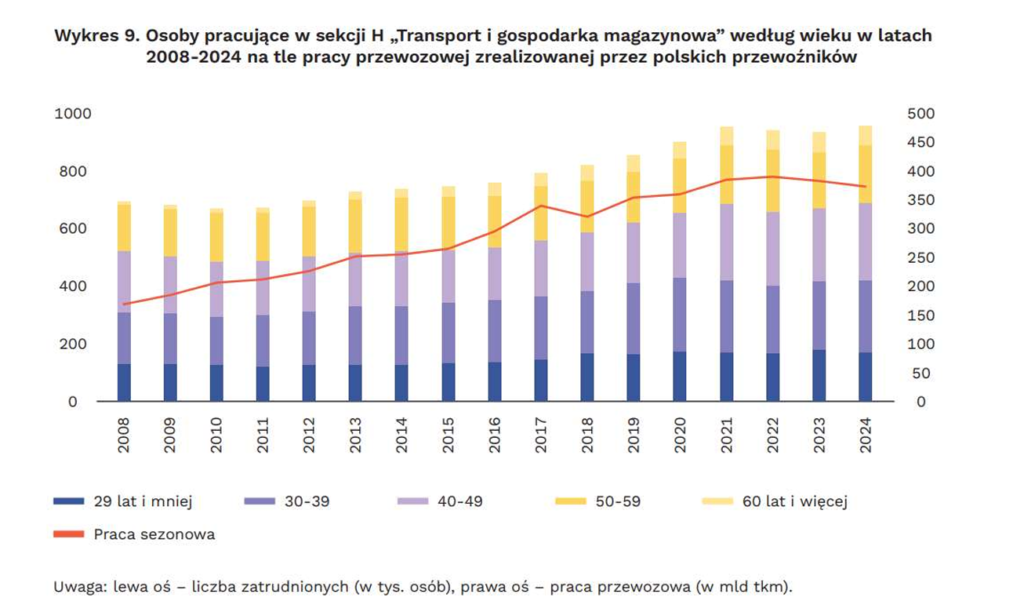
Szczególnie niepokojąca jest struktura wiekowa pracowników transportu drogowego. W Polsce w 2024 r. kierowcy zawodowi poniżej 25. roku życia stanowili zaledwie 3% ogólnej liczby kierowców zawodowych. Aż jedna trzecia kierowców w całej UE ma ponad 55 lat. Oznacza to, że w ciągu najbliższych 10 lat większość z nich przejdzie na emeryturę.
– Ograniczona podaż pracy, w szczególności w segmencie kierowców zawodowych, stanowi jedno z głównych ograniczeń rozwoju transportu drogowego w Polsce. Niedobór ten ma charakter strukturalny i ogólnoeuropejski i wynika z uwarunkowań demograficznych oraz niskiej zastępowalności pokoleniowej – wskazuje Krzysztof Krawiec, doradca z Zespołu Energii w PIE.
.
– W Polsce przez wiele lat niedobór kierowców był częściowo kompensowany napływem pracowników zza granicy. Jednak osłabienie tego mechanizmu oraz ograniczona skuteczność rekrutacji z innych kierunków prowadzą do trwałej presji płacowej i wzrostu kosztów operacyjnych. Szczególnie jest to dotkliwe dla mniejszych przedsiębiorstw. Jednym z możliwych instrumentów łagodzących pozostaje formalne uznanie zawodu kierowcy samochodu ciężarowego za deficytowy oraz uproszczenie procedur dostępu do rynku pracy – dodaje Krzysztof Krawiec, doradca z Zespołu Energii w PIE.
Konkurencja z Ukrainy daje o sobie znać
Wprowadzona w 2022 r. liberalizacja przewozów między UE a Ukrainą doprowadziła do wzrostu presji konkurencyjnej na polski transport drogowy, zwłaszcza we wschodniej Polsce. Efekt pogłębiło ograniczenie aktywności polskich przewoźników na kierunku wschodnim. Choć relatywna bliskość Polski wobec głównych rynków Unii Europejskiej ogranicza koszty operacyjne i wzmacnia konkurencyjność przewoźników krajowych względem bardziej odległych podmiotów, utrzymujący się wzrost kosztów pracy w Polsce, spowodowany niedoborami kadrowymi i rosnącą presją płacową, sprawia, że branża transportowa coraz częściej będzie konfrontowana z tańszą konkurencją z zagranicy.
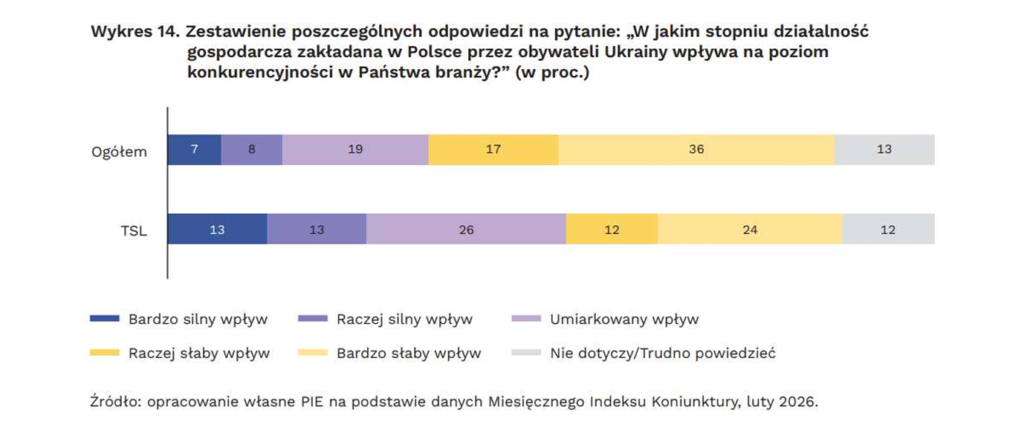
Potwierdza to opracowywany przez PIE Miesięczny Indeks Koniunktury. Wynika z niego, że 52% badanych firm z sektora TSL odczuwa konkurencję ze strony przedsiębiorstw zakładanych przez obywateli Ukrainy.
– Reorientacja ukraińskiego handlu i odejście od ścisłej regulacji obecności przewoźników ukraińskich na rynku UE nałożyły się na pogorszenie koniunktury w UE i wzrost kosztów paliw. Konkurencja kosztowa z innych państw będzie w coraz większym stopniu wyzwaniem dla polskiego sektora transportu. Kluczowe znaczenie dla ograniczenia wpływu wschodniej konkurencji na polski rynek transportu będzie miało zmniejszenie asymetrii regulacyjnych między podmiotami z UE i Ukrainy – zauważa Jan Strzelecki, zastępca kierownika Zespołu Gospodarki Światowej w PIE.
Ambitne cele klimatyczne to wyzwanie dla polskiego transportu drogowego
Polski sektor transportu stoi przed wymagającym wyzwaniem redukcji emisji, których poziom w ostatnich dekadach wyraźnie wzrósł. Emisje dwutlenku węgla z tego sektora w ostatnich 35 latach wzrosły ponad trzykrotnie. Z 20 mln t CO2 w 1990 r. do prawie 68 mln t CO2 w 2023 r. Stanowiło to aż 27% unijnych emisji z transportu drogowego.
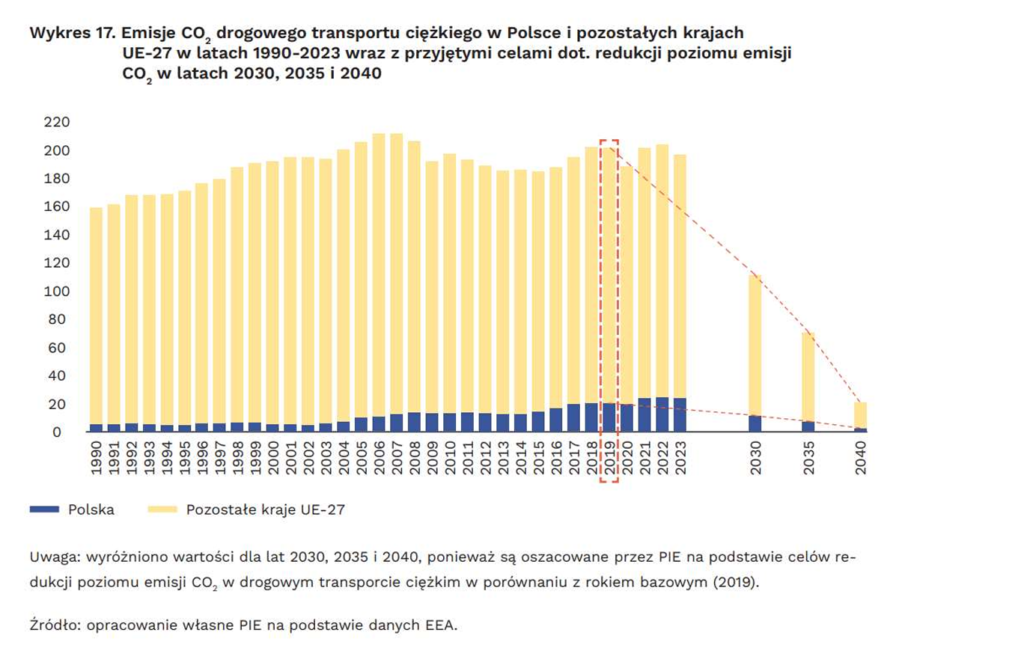
Tymczasem obowiązujący od 2024 r. unijny cel dla pojazdów ciężkich zakłada obniżenie emisji o 45% do 2030 r. A następnie o 65% do 2035 r. oraz o 90% do 2040 r., w porównaniu z poziomem referencyjnym z 2019 r. Realizacja unijnej polityki klimatycznej wiąże się z szeregiem wyzwań dla polskich przewoźników. Stopień elektryfikacji transportu drogowego w Polsce jest wciąż na niskim poziomie. Wdrażanie zeroemisyjnych pojazdów ciężarowych wiąże się z trudnościami operacyjnymi ze względu na brak odpowiedniej infrastruktury. Ładowanie nadal stanowi problem na dłuższych trasach.
W Polsce przewozy powyżej 500 km generują ok. 59% pracy przewozowej i 57% pracy pojazdów, podczas gdy w UE dpowiednio ok. 42% i 39%. Jednocześnie krótkie trasy – do 50 km, które najłatwiej zelektryfikować, mają w Polsce wyraźnie mniejsze znaczenie niż w UE. Po drugie, polska branża transportowa jest bardzo rozdrobniona – aż 84% przedsiębiorstw transportowych osiadających licencję wspólnotową w 2023 r. użytkowało nie więcej niż 10 pojazdów, a 68% podmiotów zarejestrowanych było na osoby fizyczne.
ETS2 to dodatkowe obciążenia kosztowe
Rozszerzenie systemu ETS na transport drogowy istotnie zwiększy presję kosztową na ten sektor w Polsce. A już w tej chwili ze względu na rozdrobnioną strukturę, ograniczoną zdolność do pozyskania kapitału i ograniczoną infrastrukturę ładowania ma on mniejsze niż w UE
możliwości szybkiej modernizacji floty. Koszty wynikające z ETS2 przełożą się bezpośrednio na wzrost kosztów operacyjnych przewoźników. W krótkim i średnim okresie mechanizm ten może znacząco obniżyć konkurencyjność tego sektora na rynku europejskim. Jednocześnie bez gwarancji tempa transformacji zgodnego z założeniami polityki klimatycznej.
– Transformacja klimatyczna, w tym planowane objęcie transportu drogowego systemem ETS2, oznacza dodatkowe obciążenia kosztowe, przede wszystkim poprzez wzrost cen paliw. To szybko przełoży się na pogorszenie opłacalności działalności przedsiębiorstw. Było to
widoczne zarówno w czasie szoku cenowego wywołanego inwazją Rosji na Ukrainę czy niedawnego ataku USA i Izraela na Iran. W efekcie wyzwania związane z europejską polityką klimatyczną mogą okazać się dla polskiego sektora transportu jeszcze większym wyzwaniem niż konkurencja ze strony przewoźników spoza UE – zauważa Aleksandra Sojka, starsza analityczka z Zespołu Gospodarki Światowej w PIE.